 Money S3
 POHODA
Ověření dodavatele u přijatých faktur: ARES, VIES a nespolehlivý plátce DPH
U každé přijaté faktury se vyplatí ověřit čtyři věci: že dodavatel existuje (ARES), že jeho DIČ je platné (VIES u evropských), že není nespolehlivým plátcem DPH a že bankovní účet na faktuře je registrovaný u správce daně. Poslední dva body nejsou formalita — špatně zaplacená faktura může znamenat ručení za cizí DPH.
23. srpna 2026 · aktualizováno 18. října 2026 · 5 min čtení · tým Raya
Co se u přijaté faktury ověřuje a proč
Vytěžit z faktury údaje je jen polovina práce. Druhá polovina je ověřit, že ty údaje dávají smysl proti veřejným registrům: IČO a název dodavatele, platnost DIČ, spolehlivost plátce DPH a bankovní účet. Každá z těch kontrol chrání před jiným rizikem — od překlepu v hlavičce po ručení za daň, kterou dodavatel neodvede.
ARES: existuje dodavatel a sedí údaje?
ARES (Administrativní registr ekonomických subjektů Ministerstva financí) je základní kontrola: IČO na faktuře odpovídá skutečné firmě, název a adresa sedí s tím, co je v rejstříku. Zní to triviálně, ale právě tady se chytají překlepy ve vytěžených hlavičkách i faktury s neexistujícím IČO. Kontrola proti ARES zároveň umožňuje doplnit či opravit adresu podle rejstříku, místo aby se přepisovala z dokladu.
VIES: platí DIČ i u evropských dodavatelů?
U dodavatelů z jiných zemí EU český rejstřík nepomůže — platnost DIČ pro účely DPH se ověřuje přes VIES (VAT Information Exchange System, systém Evropské komise). Neplatné DIČ na faktuře znamená problém s odpočtem i s režimem přenesené daňové povinnosti u přeshraničních plnění, a čím později se na to přijde, tím dráž se opravuje.
Nespolehlivý plátce a registrované účty: tady jde o peníze
Institut nespolehlivého plátce zavedl zákon o DPH (§ 106a zákona č. 235/2004 Sb.). Podstatné je, co z něj plyne pro odběratele: kdo přijme zdanitelné plnění od nespolehlivého plátce, ručí podle § 109 za DPH, kterou dodavatel nezaplatí. Obdobné riziko nese platba na bankovní účet, který dodavatel nemá registrovaný u správce daně a který tedy není správcem daně zveřejněn — proto se u plátců DPH kontroluje nejen spolehlivost, ale i to, jestli je účet z faktury v registru plátců DPH.
Obojí je veřejně dostupné v registru plátců DPH. Háček je jinde: status nespolehlivého plátce ani seznam registrovaných účtů nejsou neměnné — dodavatel, který byl v pořádku před půl rokem, v pořádku být nemusí. Jednorázová kontrola při založení dodavatele proto nestačí; ověřovat se má u konkrétní faktury.
Proč ruční ověřování v praxi selhává
Nic z výše uvedeného není složité — ARES, VIES i registr plátců DPH mají veřejná rozhraní. Selhává to na počtech: ověřit poctivě jednu fakturu znamená projít tři registry a porovnat několik údajů. Při tisících faktur měsíčně se ruční kontrola buď odbývá (kontroluje se jen občas, jen noví dodavatelé), nebo žere čas, který měla automatizace ušetřit. Výsledek bývá stejný: registry se kontrolují po očku a riziko ručení zůstává neošetřené.
Jak to řeší Raya
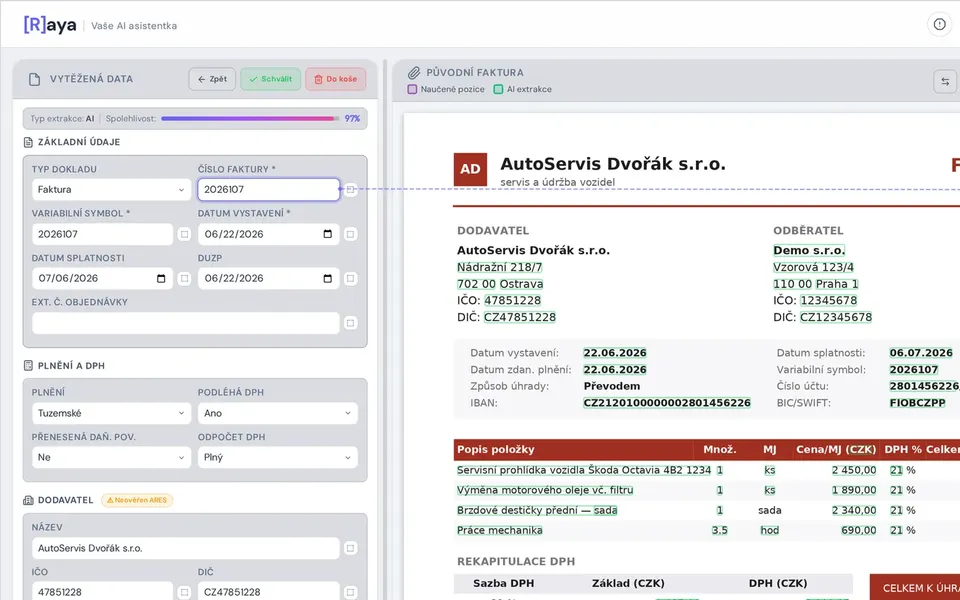
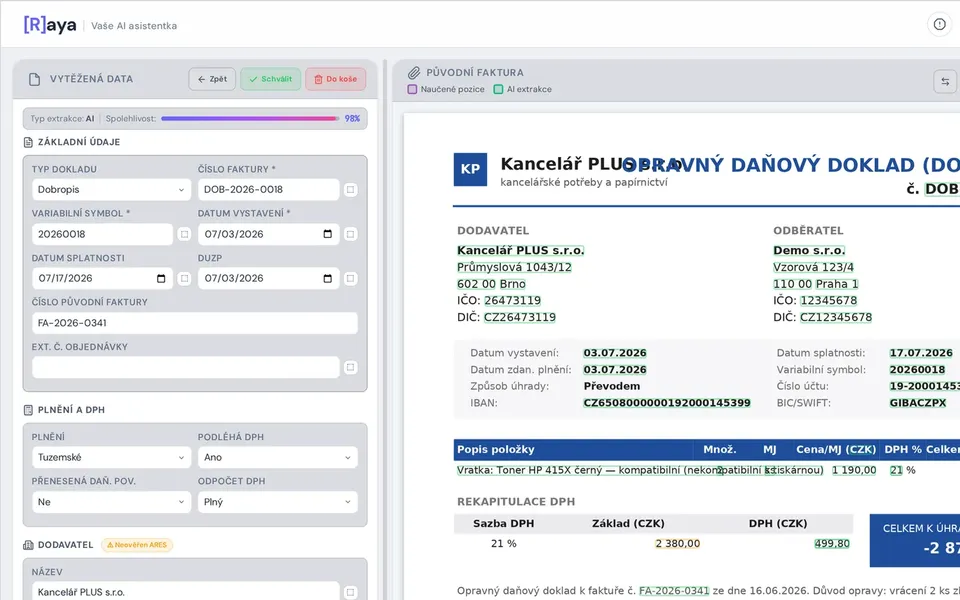
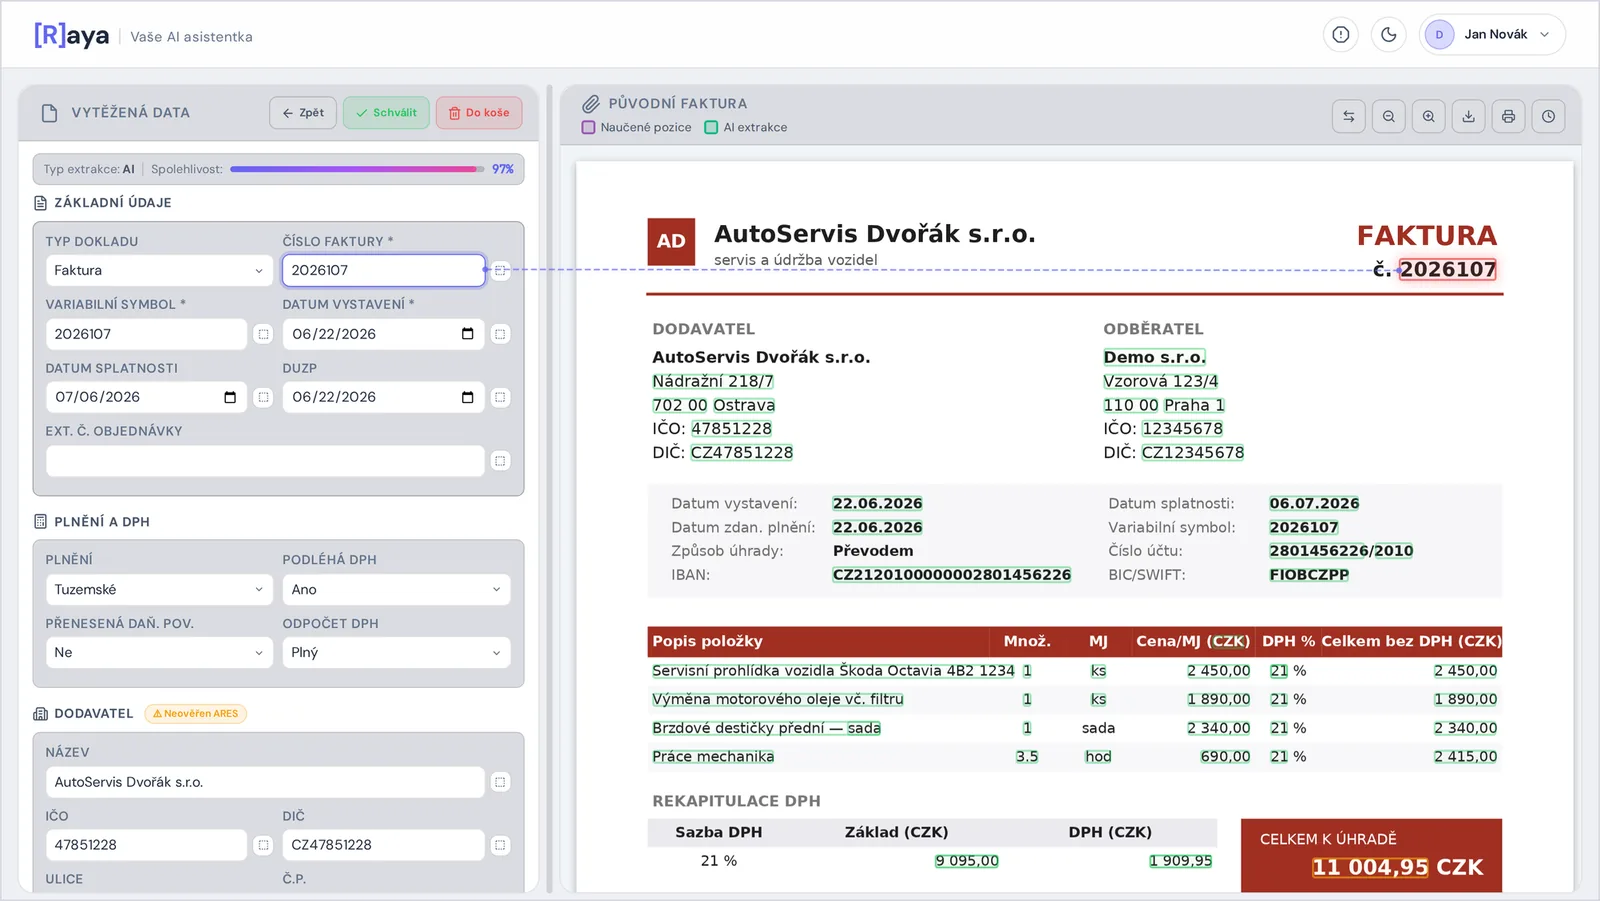
Raya ověřuje dodavatele automaticky během vytěžování faktury — běžná faktura je včetně ověření hotová zhruba za 10 sekund. IČO, DIČ a adresy se kontrolují proti ARES a VIES, u plátců DPH se ověřuje spolehlivost i registrované bankovní účty. K tomu Raya kontroluje součty dokladu a upozorní na duplicity.
Výsledky kontrol jsou u dokladu vidět ještě před schvalováním — schvalovatel tedy nepotvrzuje jen „fakturu od Nováka“, ale doklad ověřený proti registrům. A protože je každé vytěžené pole dohledatelné kliknutím přímo v PDF, dá se kdykoli zkontrolovat, odkud které číslo pochází. Do informačního systému QI pak odchází doklad už zkontrolovaný.
 Zvětšit
Shrnutí
Ověření dodavatele u přijatých faktur stojí na čtyřech kontrolách: ARES (existence a údaje firmy), VIES (platnost evropského DIČ), spolehlivost plátce DPH a registrované účty (ručení za DPH podle § 109 zákona o DPH). Kontrolovat se má každá faktura, ne jen nový dodavatel — statusy se mění. Ručně je to při větším objemu neudržitelné; automatizované ověření během vytěžení je jedna z věcí, které se vyplatí od nástroje na zpracování faktur chtít rovnou.